Domain linkkatalog24.de kaufen?
Wir ziehen mit dem Projekt
linkkatalog24.de um.
Sind Sie am Kauf der Domain
linkkatalog24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain linkkatalog24.de kaufen?
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
Ähnliche Suchbegriffe für Gewerbebetrieb
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **

Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
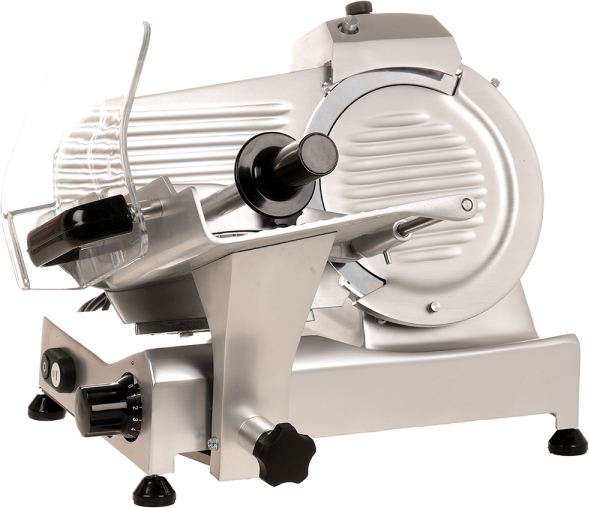
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
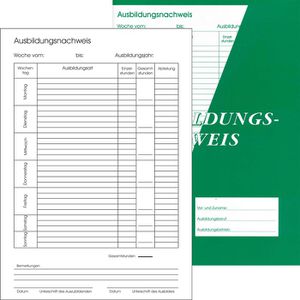
Ausbildungsnachweis A4 für täglichen EintragBerichtsheft zur täglichen Dokumentation von Ausbildungsinhalten Ausbildungszeit Montag - Sonntag auf je einer Seite Ausreichend für ein Jahr Geeignet für alle IHK-Ausbildungen Merkmale: Eintrag: täglich Ausführung: Heft geeignet für: kaufmännische Berufe, handwerkliche Berufe, gewerbliche Berufe weitere Produktinformationen: Format: A4 hoch Blattanzahl: 28 Blatt Made in Germany4,83 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
Ähnliche Suchbegriffe für Gewerbebetrieb
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
-
Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
-
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.